
Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398 Disponibilità liquide 1) depositi bancari e postali 39.475.308 36.383.463 2) assegni 3) denaro e valori in cassa 592 2.180 39.475.900 36.385.643 totale attivo circolante 92.416.173 87.622.137 d) ratei e risconti 1.790.725 353.175 totale attivo 334.650.933 318.501.869 Attività finanziarie che non costituiscono.D'activités financières pour la gestion centrée de la trésorerie. La gestione della tesoreria è fondata su previsioni affidabili dei flussi di cassa, su scelte in merito a decisioni di finanziamento e d’investimento della liquidità, sulla gestione delle variazioni di cassa e sul controllo dei rapporti con le banche.il corso fornisce la metodologia e gli strumenti utili a migliorare la gestione della tesoreria e a organizzare il servizio di tesoreria. Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398
La gestione della tesoreria è fondata su previsioni affidabili dei flussi di cassa, su scelte in merito a decisioni di finanziamento e d’investimento della liquidità, sulla gestione delle variazioni di cassa e sul controllo dei rapporti con le banche.il corso fornisce la metodologia e gli strumenti utili a migliorare la gestione della tesoreria e a organizzare il servizio di tesoreria... Una gestione accentrata della tesoreria consente alle aziende di ottenere il pieno controllo delle proprie finanze e di prendere decisioni più precise sulla propria liquidità. Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione. Disponibilità liquide 1) depositi bancari e postali 2) assegni 3) denaro e valori in cassa totale attivo circolante d) ratei e risconti totale attivo stato patrimoniale passivo a) patrimonio netto i.
1 2

-7) attività finanziarie per la gestione accentrata della tesoreria iv. La gestione della tesoreria aziendale viene considerata come una “parte” dell’ufficio amministrazione, spesso subordinata ad altre attività operative ritenute principali, ma si tratta soltanto di una visione limitata che a volte contribuisce a complicare la. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.). Tale voce è denominata “attività finanziarie per la gestione accentrata della tesoreria” e deve contenere l’indicazione della controparte (ad esempio: E) di attività finanziarie per la gestione accentrata della tesoreria totale rettifiche di valore di attivita' finanziarie risultato prima delle imposte 265.863 208.071 20) imposte sul reddito dell'esercizio correnti e differite e anticipate a) imposte correnti 91.941 56.246 b) imposte relative a esercizi precedenti 1) depositi bancari e postali 3.755.062 8.707.921. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 145.000 iv.!
Tesoreria funzione interna, in un modello rappresentativo delle aziende per aree funzionali, incaricata di programmare e gestire i flussi di cassa sia in entrata sia in uscita, e di ottimizzare la dinamica della liquidità al fine di contenere il rischio che essa manifesti situazioni di deficit o di esubero.in aggiunta, la funzione t. Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le. Tesoreria funzione interna, in un modello rappresentativo delle aziende per aree funzionali, incaricata di programmare e gestire i flussi di cassa sia in entrata sia in uscita, e di ottimizzare la dinamica della liquidità al fine di contenere il rischio che essa manifesti situazioni di deficit o di esubero.in aggiunta, la funzione t. Nell’ambito della gestione della tesoreria, l’offerta che iccrea banca propone alle banche si compone di diversi strumenti che consentono di gestire la posizione di liquidità e i connessi rischi di tasso a breve termine. Di attività finanziarie per la gestione accentrata della tesoreria. 1) depositi bancari e postali 3.755.062 8.707.921.
2 Pt.camcom.it

.E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni: Vediamo insieme normativa ed esempi di predisposizione del. Grazie all'automazione di queste procedure, i cfo e i responsabili della tesoreria possono ottenere una più ampia visibilità su cassa e liquidità e insieme il controllo dei conti bancari, conservando la. Di attività finanziarie per la gestione accentrata della tesoreria totale svalutazioni totale delle rettifiche di valore di attività e passività finanziarie (18 19) risultato 20) imposte sul reddito dell'esercizio, correnti, differite e anticipate imposte correnti imposte relative a esercizi precedenti imposte differite e anticipate-
E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni:.. Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le. 7) attività finanziarie per la gestione accentrata della tesoreria iv. 7) attività finanziarie per la gestione accentrata della tesoreria iv.. I benefici del buon cash management sono ampi e possono essere letti in relazione con il.
3 La Gestione Accentrata Della Tesoreria: Profili Legali E Contrattuali Per Commercialisti - Euroconference News

!!Sempre dal 2016, in un gruppo societario, le controllate che partecipano ad una gestione di tesoreria accentrata, classificano il credito verso la finanziaria (di gruppo) utilizzando la nuova voce cee: Attività finanziarie che non costituiscono. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 iv. Riserva da sovrapprezzo delle azioni Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione."
;Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria”, sempre dando indicazione della controparte (controllante, controllata, ecc.). 7) attività finanziarie per la gestione accentrata della tesoreria iv. È preposta sovente anche alla raccolta delle provviste. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 145.000 iv. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.).-
Tale voce è denominata “attività finanziarie per la gestione accentrata della tesoreria” e deve contenere l’indicazione della controparte (ad esempio:. Di attività finanziarie per la gestione accentrata della tesoreria La società x è la capogruppo dell’azienda a e b. E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni: 7) attività finanziarie per la gestione accentrata della tesoreria iv. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati. Attività finanziarie che non costituiscono.
4 Gestione Della Tesoreria: Quando I Limiti Di Excel Si Fanno Sentire - Goldtesoreria Sotto
Disponibilità liquide 1) depositi bancari e postali 2) assegni 3) denaro e valori in cassa totale attivo circolante d) ratei e risconti totale attivo stato patrimoniale passivo a) patrimonio netto i. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 145.000 iv. 7) attività finanziarie per la gestione accentrata della tesoreria iv. La gestione della tesoreria è un’attività chiave per ogni azienda, grande o piccola che sia.... . Vediamo insieme normativa ed esempi di predisposizione del.
5 Alessandro Vincenzi, Federico Lercari - Ppt Scaricare

Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e.. È preposta sovente anche alla raccolta delle provviste. Di attività finanziarie per la gestione accentrata della tesoreria totale svalutazioni totale delle rettifiche di valore di attività e passività finanziarie (18 19) risultato 20) imposte sul reddito dell'esercizio, correnti, differite e anticipate imposte correnti imposte relative a esercizi precedenti imposte differite e anticipate Di attività finanziarie per la gestione accentrata della tesoreria La gestione della tesoreria è un’attività chiave per ogni azienda, grande o piccola che sia. La gestione della tesoreria deve aiutare le aziende a creare una riserva costante da utilizzare per le azioni di investimento non pianificate, per effettuare investimenti sull'innovazione del prodotto, ma anche contrastare gli attacchi della concorrenza e attuare operazioni strategiche di crescita interna ed esterna.. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e.
6 D.lgs. 139/2015 Il Nuovo Bilancio D'esercizio: Il Caso Salumificio Fratelli Beretta S.p.a. - Estratto Tesi
Financial assets for central pool management. La gestione della tesoreria è un’attività chiave per ogni azienda, grande o piccola che sia. C iii 7 attività finanziarie per la gestione accentrata della tesoreria 483.514 0 c iii totale attività finanziarie che non costituiscono immobilizzazioni 483.514 0 c iv 1 depositi bancari 0 800 c iv 3 denaro e valori in cassa 10.008 8.619 c iv disponibilità liquide 10.008 9.419 c attivo circolante 583.838 394.496.. La società x è la capogruppo dell’azienda a e b.
7 2 Gratis

-Attività finanziarie per la gestione accentrata della tesoreria. Disponibilità liquide 1) depositi bancari e postali 6.242.828 9.461.089 2) assegni 3) denaro e valori in cassa 1.424 1.143 6.244.252 9.462.232 totale attivo circolante 74.065.706 78.719.434 A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria”, sempre dando indicazione della controparte (controllante, controllata, ecc.). Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398 Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e. E) di attività finanziarie per la gestione accentrata della tesoreria totale rettifiche di valore di attivita' finanziarie risultato prima delle imposte 265.863 208.071 20) imposte sul reddito dell'esercizio correnti e differite e anticipate a) imposte correnti 91.941 56.246 b) imposte relative a esercizi precedenti La gestione della tesoreria deve aiutare le aziende a creare una riserva costante da utilizzare per le azioni di investimento non pianificate, per effettuare investimenti sull'innovazione del prodotto, ma anche contrastare gli attacchi della concorrenza e attuare operazioni strategiche di crescita interna ed esterna. La società x è la capogruppo dell’azienda a e b.-
Attività finanziarie che non costituiscono... Attività finanziarie che non costituiscono. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati Attività finanziarie per la gestione accentrata della tesoreria totale attività finanziarie che non costituiscono immobilizzazioni 1) depositi bancari e postali Attività finanziarie per la gestione accentrata della tesoreria 18.174.932 iv. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 iv. Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398 La gestione della tesoreria aziendale viene considerata come una “parte” dell’ufficio amministrazione, spesso subordinata ad altre attività operative ritenute principali, ma si tratta soltanto di una visione limitata che a volte contribuisce a complicare la... Attività finanziarie per la gestione accentrata della tesoreria 18.174.932 iv.
8 2

Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione. Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione. 7) attività finanziarie per la gestione accentrata della tesoreria iv. Tale voce è denominata “attività finanziarie per la gestione accentrata della tesoreria” e deve contenere l’indicazione della controparte (ad esempio:. La tesoreria, o cash management è la gestione del flusso di denaro che avviene all’interno dell’azienda.
9 Alliancemedical.it Sotto

.Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati I benefici del buon cash management sono ampi e possono essere letti in relazione con il. Disponibilità liquide 1) depositi bancari e postali 55.577 26.110 2) assegni 3) denaro e valori in cassa 2.959 1.662 58.536 27.772 totale attivo circolante 7.263.883 8.091.899 d) ratei e risconti 101.949 68.415 totale attivo 58.078.376 62.112.103 D'activités financières pour la gestion centrée de la trésorerie. Il processo richiede forte organizzazione al suo interno e, in cambio, offre un valore aggiunto che merita di essere considerato con attenzione dagli addetti ai lavori.>>
Tra le attività che vengono svolte dalla tesoreria ci sono la gestione delle banche in quanto fornitori, il monitoraggio del rischio di liquidità, la pianificazione del cash flow a breve termine, la definizione delle modalità e dei tempi di pagamento e di incasso, l' ottimizzazione del profilo di rischio e di rendimento della liquidità aziendale. La gestione della tesoreria deve aiutare le aziende a creare una riserva costante da utilizzare per le azioni di investimento non pianificate, per effettuare investimenti sull'innovazione del prodotto, ma anche contrastare gli attacchi della concorrenza e attuare operazioni strategiche di crescita interna ed esterna. La società x è la capogruppo dell’azienda a e b. Disponibilità liquide 1) depositi bancari e postali 6.242.828 9.461.089 2) assegni 3) denaro e valori in cassa 1.424 1.143 6.244.252 9.462.232 totale attivo circolante 74.065.706 78.719.434 Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario.... . Disponibilità liquide 1) depositi bancari e postali 6.242.828 9.461.089 2) assegni 3) denaro e valori in cassa 1.424 1.143 6.244.252 9.462.232 totale attivo circolante 74.065.706 78.719.434
10 Artesv.it Qui

A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati.. Financial assets for central pool management. La gestione della tesoreria è un’attività chiave per ogni azienda, grande o piccola che sia. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e. Disponibilità liquide 1) depositi bancari e postali 874.450 1.333.001 2) assegni 3) denaro e valori in cassa 1.472 4.200 875.922 1.337.201 totale attivo circolante 1.956.457 1.970.956 d) ratei e risconti 32.484 3.591 Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le. Disponibilità liquide 1) depositi bancari e postali 2) assegni 3) denaro e valori in cassa totale attivo circolante d) ratei e risconti totale attivo stato patrimoniale passivo a) patrimonio netto i.... La gestione della tesoreria aziendale viene considerata come una “parte” dell’ufficio amministrazione, spesso subordinata ad altre attività operative ritenute principali, ma si tratta soltanto di una visione limitata che a volte contribuisce a complicare la.
11 Infoware | Tesoreria E Finanza Download gratuito

Disponibilità liquide 1) depositi bancari e postali 9.461.089 5.487.550 2) assegni 3) denaro e valori in cassa 1.143 1.422 9.462.232 5.488.972 totale attivo circolante 78.719.434 81.527.892 Strumenti per la liquidità e per rischi di tasso a breve termine. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione.... Facciamo un esempio per capire meglio.
12 Bilancio 2020: Attività Finanziarie Che Non Costituiscono Immobilizzazioni - Fiscoetasse.com Sotto

Disponibilità liquide 1) depositi bancari e postali 616.430 874.450 2) assegni 3) denaro e valori in cassa 807 1.472 617.237 875.922 totale attivo circolante 2.050.838 1.956.457 d) ratei e risconti 24.326 32.484 totale attivo 2.120.509 2.022.717.. La prima, disponendo di liquidità. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione 1) depositi bancari e postali 3.755.062 8.707.921. Riserva da sovrapprezzo delle azioni
13 2 Scelta

;Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione. D'activités financières pour la gestion centrée de la trésorerie. Riserva da sovrapprezzo delle azioni!!
D'activités financières pour la gestion centrée de la trésorerie. 7) attività finanziarie per la gestione accentrata della tesoreria iv. Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.). Riserva da sovrapprezzo delle azioni 7) attività finanziarie per la gestione accentrata della tesoreria iv. Attività finanziarie che non costituiscono. Attività finanziarie per la gestione accentrata della tesoreria. Grazie all'automazione di queste procedure, i cfo e i responsabili della tesoreria possono ottenere una più ampia visibilità su cassa e liquidità e insieme il controllo dei conti bancari, conservando la. Di attività finanziarie per la gestione accentrata della tesoreria totale svalutazioni totale delle rettifiche di valore di attività e passività finanziarie (18 19) risultato 20) imposte sul reddito dell'esercizio, correnti, differite e anticipate imposte correnti imposte relative a esercizi precedenti imposte differite e anticipate
14 Img.mailinblue.com

.Disponibilità liquide 1) depositi bancari e postali 55.577 26.110 2) assegni 3) denaro e valori in cassa 2.959 1.662 58.536 27.772 totale attivo circolante 7.263.883 8.091.899 d) ratei e risconti 101.949 68.415 totale attivo 58.078.376 62.112.103 Per raggiungere questo scopo, serve un software che fornisca un cruscotto unificato e consenta di automatizzare i processi più ripetitivi: È preposta sovente anche alla raccolta delle provviste. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati La gestione della tesoreria è fondata su previsioni affidabili dei flussi di cassa, su scelte in merito a decisioni di finanziamento e d’investimento della liquidità, sulla gestione delle variazioni di cassa e sul controllo dei rapporti con le banche.il corso fornisce la metodologia e gli strumenti utili a migliorare la gestione della tesoreria e a organizzare il servizio di tesoreria. Financial assets for central pool management. Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398 Disponibilità liquide 1) depositi bancari e postali 9.461.089 5.487.550 2) assegni 3) denaro e valori in cassa 1.143 1.422 9.462.232 5.488.972 totale attivo circolante 78.719.434 81.527.892!!
La tesoreria, o cash management è la gestione del flusso di denaro che avviene all’interno dell’azienda. Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398 Di attività finanziarie per la gestione accentrata della tesoreria. Attività finanziarie per la gestione accentrata della tesoreria 18.174.932 iv.
15 Le Nuove Funzionalità - Manuale Utente. Procedure E Video Esplicativi Di Tutte Le Funzionalità - 1
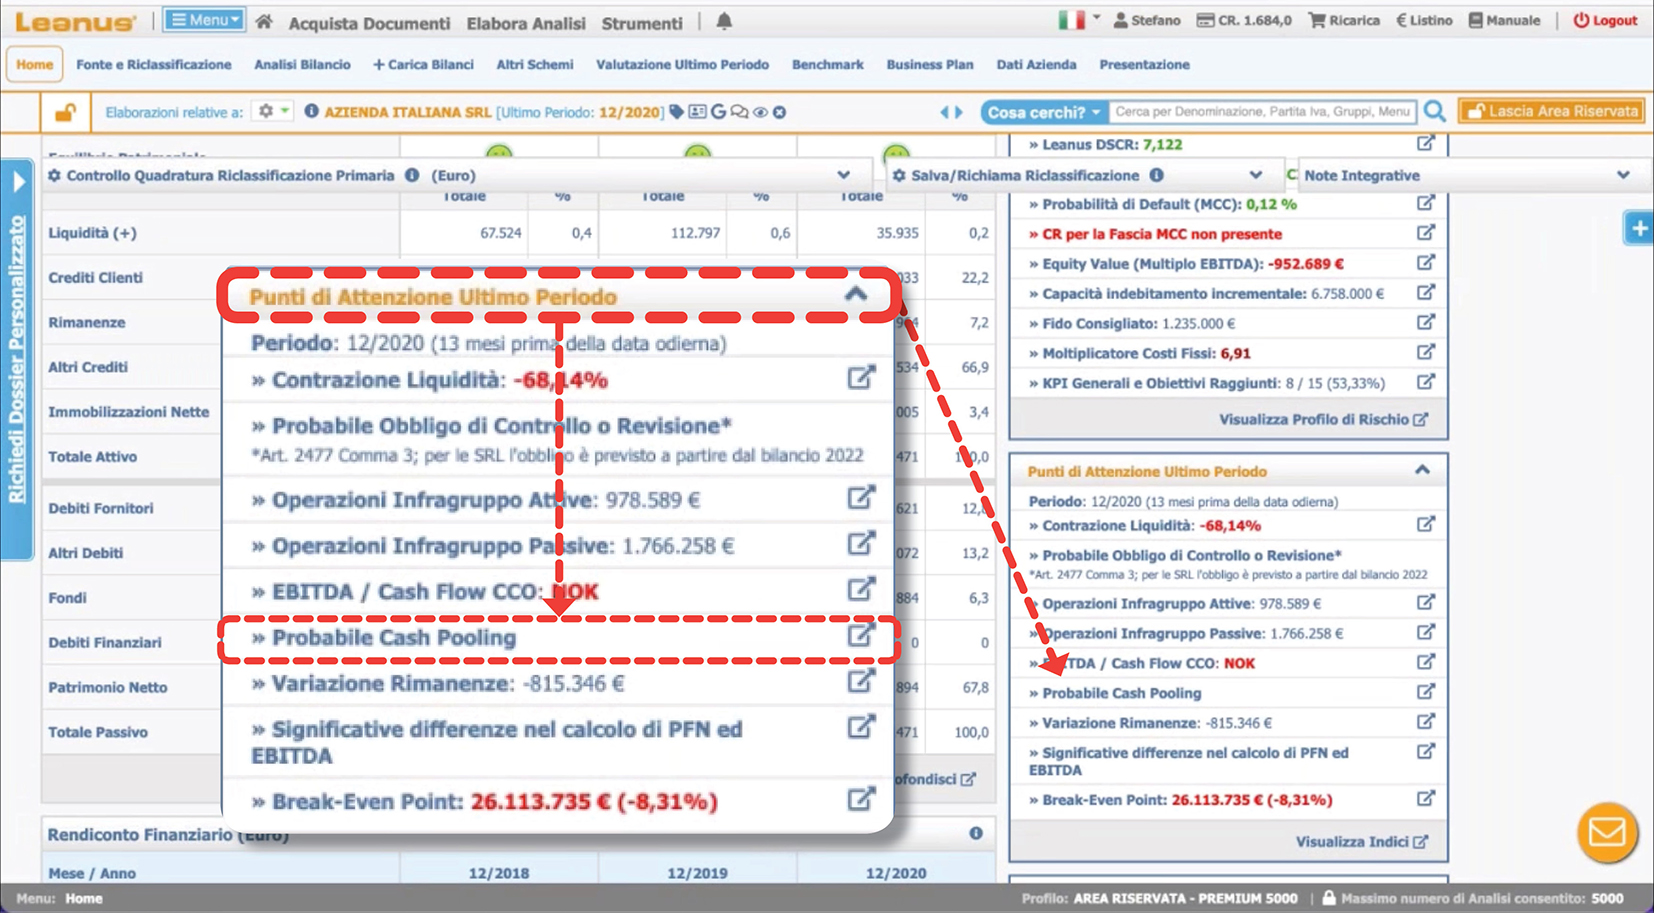
Per raggiungere questo scopo, serve un software che fornisca un cruscotto unificato e consenta di automatizzare i processi più ripetitivi:.. Il processo richiede forte organizzazione al suo interno e, in cambio, offre un valore aggiunto che merita di essere considerato con attenzione dagli addetti ai lavori. 7) attività finanziarie per la gestione accentrata della tesoreria iv. Disponibilità liquide 1) depositi bancari e postali 874.450 1.333.001 2) assegni 3) denaro e valori in cassa 1.472 4.200 875.922 1.337.201 totale attivo circolante 1.956.457 1.970.956 d) ratei e risconti 32.484 3.591 I benefici del buon cash management sono ampi e possono essere letti in relazione con il. È preposta sovente anche alla raccolta delle provviste. E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni: Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario... Facciamo un esempio per capire meglio.
16 Provincia.re.it

Disponibilità liquide 1) depositi bancari e postali 20.589.688 11.137.059 2) assegni 3) denaro e valori in cassa 860 1.077 20.590.548 11.138.136 totale attivo circolante 65.403.654 67.527.340 d) ratei e risconti 252.558 342.730 totale attivo 301.579.690 303.407.398. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria”, sempre dando indicazione della controparte (controllante, controllata, ecc.). 1) depositi bancari e postali 3.755.062 8.707.921.. Per quanto concerne la capacità di reperire capitale, tutti i produttori comunitari che hanno collaborato appartengono a gruppi più grandi e sono finanziati attraverso sistemi di tesoreria accentrata (cash pooling) interni.
17 2 Cool

Attività finanziarie per la gestione accentrata della tesoreria. È preposta sovente anche alla raccolta delle provviste. Strumenti per la liquidità e per rischi di tasso a breve termine. Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e. La società x è la capogruppo dell’azienda a e b.
18 Mtom.regione.fvg.it Gratis

È preposta sovente anche alla raccolta delle provviste... 7) attività finanziarie per la gestione accentrata della tesoreria iv. Attività finanziarie per la gestione accentrata della tesoreria 18.174.932 iv. È preposta sovente anche alla raccolta delle provviste. C iii 7 attività finanziarie per la gestione accentrata della tesoreria 483.514 0 c iii totale attività finanziarie che non costituiscono immobilizzazioni 483.514 0 c iv 1 depositi bancari 0 800 c iv 3 denaro e valori in cassa 10.008 8.619 c iv disponibilità liquide 10.008 9.419 c attivo circolante 583.838 394.496 Attività finanziarie che non costituiscono. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria”, sempre dando indicazione della controparte (controllante, controllata, ecc.). Disponibilità liquide 1) depositi bancari e postali 6.242.828 9.461.089 2) assegni 3) denaro e valori in cassa 1.424 1.143 6.244.252 9.462.232 totale attivo circolante 74.065.706 78.719.434 A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione
19 La Predisposizione Del Bilancio Di Esercizio 2016

Migliore 2
Di attività finanziarie per la gestione accentrata della tesoreria. Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario. Tra le attività che vengono svolte dalla tesoreria ci sono la gestione delle banche in quanto fornitori, il monitoraggio del rischio di liquidità, la pianificazione del cash flow a breve termine, la definizione delle modalità e dei tempi di pagamento e di incasso, l' ottimizzazione del profilo di rischio e di rendimento della liquidità aziendale... 7) attività finanziarie per la gestione accentrata della tesoreria iv.
20 Camera.it Download gratuito

Disponibilità liquide 1) depositi bancari e postali 6.242.828 9.461.089 2) assegni 3) denaro e valori in cassa 1.424 1.143 6.244.252 9.462.232 totale attivo circolante 74.065.706 78.719.434 Disponibilità liquide 1) depositi bancari e postali 616.430 874.450 2) assegni 3) denaro e valori in cassa 807 1.472 617.237 875.922 totale attivo circolante 2.050.838 1.956.457 d) ratei e risconti 24.326 32.484 totale attivo 2.120.509 2.022.717 La prima, disponendo di liquidità. 7) attività finanziarie per la gestione accentrata della tesoreria iv. E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni: Attività finanziarie per la gestione accentrata della tesoreria totale attività finanziarie che non costituiscono immobilizzazioni 1) depositi bancari e postali Un sistema di gestione della tesoreria (treasury management system, tms) è un software aziendale che facilita l'automazione dei processi di tesoreria ripetitivi e spesso manuali. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e.. Vediamo insieme normativa ed esempi di predisposizione del.
21 2

Tesoreria funzione interna, in un modello rappresentativo delle aziende per aree funzionali, incaricata di programmare e gestire i flussi di cassa sia in entrata sia in uscita, e di ottimizzare la dinamica della liquidità al fine di contenere il rischio che essa manifesti situazioni di deficit o di esubero.in aggiunta, la funzione t. Vediamo insieme normativa ed esempi di predisposizione del. Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario. Tra le attività che vengono svolte dalla tesoreria ci sono la gestione delle banche in quanto fornitori, il monitoraggio del rischio di liquidità, la pianificazione del cash flow a breve termine, la definizione delle modalità e dei tempi di pagamento e di incasso, l' ottimizzazione del profilo di rischio e di rendimento della liquidità aziendale. 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 iv. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione
22 Le Nuove Funzionalità - Manuale Utente. Procedure E Video Esplicativi Di Tutte Le Funzionalità - 1

La gestione della tesoreria aziendale viene considerata come una “parte” dell’ufficio amministrazione, spesso subordinata ad altre attività operative ritenute principali, ma si tratta soltanto di una visione limitata che a volte contribuisce a complicare la. Disponibilità liquide 1) depositi bancari e postali 9.461.089 5.487.550 2) assegni 3) denaro e valori in cassa 1.143 1.422 9.462.232 5.488.972 totale attivo circolante 78.719.434 81.527.892 7) attività finanziarie per la gestione accentrata della tesoreria 145.000 iv. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.). 1) depositi bancari e postali 3.755.062 8.707.921. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.).
23 Come Ottenere Tutti I Vantaggi Di Un Software Evoluto Per La Gestione Accentrata Della Tesoreria - Digital4

!!La prima, disponendo di liquidità. E) di attività finanziarie per la gestione accentrata della tesoreria 19) svalutazioni: Di attività finanziarie per la gestione accentrata della tesoreria.-
La gestione della tesoreria deve aiutare le aziende a creare una riserva costante da utilizzare per le azioni di investimento non pianificate, per effettuare investimenti sull'innovazione del prodotto, ma anche contrastare gli attacchi della concorrenza e attuare operazioni strategiche di crescita interna ed esterna. Una gestione accentrata della tesoreria consente alle aziende di ottenere il pieno controllo delle proprie finanze e di prendere decisioni più precise sulla propria liquidità. Attività finanziarie per la gestione accentrata della tesoreria. Sempre dal 2016, in un gruppo societario, le controllate che partecipano ad una gestione di tesoreria accentrata, classificano il credito verso la finanziaria (di gruppo) utilizzando la nuova voce cee:. 7) attività finanziarie per la gestione accentrata della tesoreria iv.
24 Regione.fvg.it

-Sotto un profilo squisitamente civilistico il contratto di cash pooling rientra nella categoria dei contratti atipici (ex articolo 1322 c.c.) e può essere definito come un accordo stipulato autonomamente da tutte le consociate di un gruppo con una stessa società (la capogruppo) che funge quale centro di tesoreria e ha per oggetto la gestione. Tra le attività che vengono svolte dalla tesoreria ci sono la gestione delle banche in quanto fornitori, il monitoraggio del rischio di liquidità, la pianificazione del cash flow a breve termine, la definizione delle modalità e dei tempi di pagamento e di incasso, l' ottimizzazione del profilo di rischio e di rendimento della liquidità aziendale. Una tesoreria accentrata riduce gli squilibri e le diseconomie che derivano da situazioni finanziarie diverse. 1) depositi bancari e postali 3.755.062 8.707.921. Attività finanziarie che non costituiscono. Tesoreria funzione interna, in un modello rappresentativo delle aziende per aree funzionali, incaricata di programmare e gestire i flussi di cassa sia in entrata sia in uscita, e di ottimizzare la dinamica della liquidità al fine di contenere il rischio che essa manifesti situazioni di deficit o di esubero.in aggiunta, la funzione t. Disponibilità liquide 1) depositi bancari e postali 235.741 296.235 2) assegni 16.297 1.681 3) denaro e valori in cassa 29.410 7.886 281.448 305.802 totale attivo circolante 8.361.941 9.770.330 d) ratei e. La gestione della tesoreria è fondata su previsioni affidabili dei flussi di cassa, su scelte in merito a decisioni di finanziamento e d’investimento della liquidità, sulla gestione delle variazioni di cassa e sul controllo dei rapporti con le banche.il corso fornisce la metodologia e gli strumenti utili a migliorare la gestione della tesoreria e a organizzare il servizio di tesoreria. Iii), attività finanziarie per la gestione accentrata della tesoreria, quando il rapporto è assimilabile al conto corrente e il rischio che le..
7) attività finanziarie per la gestione accentrata della tesoreria iv. Grazie all'automazione di queste procedure, i cfo e i responsabili della tesoreria possono ottenere una più ampia visibilità su cassa e liquidità e insieme il controllo dei conti bancari, conservando la. Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “ svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria ”, sempre dando indicazione della controparte (controllante, controllata, ecc.). Disponibilità liquide 1) depositi bancari e postali 874.450 1.333.001 2) assegni 3) denaro e valori in cassa 1.472 4.200 875.922 1.337.201 totale attivo circolante 1.956.457 1.970.956 d) ratei e risconti 32.484 3.591 7) attività finanziarie per la gestione accentrata della tesoreria iv. A) di partecipazioni b) di immobilizzazioni finanziarie che non costituiscono partecipazioni c) di titoli iscritti nell'attivo circolante che non costituiscono partecipazioni d) di strumenti finanziari derivati e) di attività finanziarie per la gestione 7) attività finanziarie per la gestione accentrata della tesoreria iv. 7) attività finanziarie per la gestione accentrata della tesoreria iv. Nel bilancio delle singole società partecipanti ad una gestione di tesoreria accentrata, la liquidità versata rappresenta un credito verso la società che amministra tale tesoreria.
25 2

Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario. La società x è la capogruppo dell’azienda a e b. Di attività finanziarie per la gestione accentrata della tesoreria... Eventuali svalutazioni, o rivalutazioni, di tale posta attiva devono essere iscritti in apposite voci del conto economico, alla sezione d, denominate “svalutazioni (o rivalutazioni) di attività finanziarie per la gestione accentrata della tesoreria”, sempre dando indicazione della controparte (controllante, controllata, ecc.).
26 La Gestione Della Liquidità E Della Tesoreria - Ppt Scaricare Gratis

;Attività finanziarie per la gestione accentrata della tesoreria ciò, infatti, consente di rappresentare diversamente contratti di tesoreria accentrata che sono simili ad un conto corrente bancario.-
7) attività finanziarie per la gestione accentrata della tesoreria iv.. E) di attività finanziarie per la gestione accentrata della tesoreria totale rettifiche di valore di attivita' finanziarie risultato prima delle imposte 265.863 208.071 20) imposte sul reddito dell'esercizio correnti e differite e anticipate a) imposte correnti 91.941 56.246 b) imposte relative a esercizi precedenti 7) attività finanziarie per la gestione accentrata della tesoreria iv... 7) attività finanziarie per la gestione accentrata della tesoreria iv.
27 Fiscooggi.it - Principi Contabili Nazionali: Gli Interventi Di Rinnovamento – 7
 Sempre dal 2016, in un gruppo societario, le controllate che partecipano ad una gestione di tesoreria accentrata, classificano il credito verso la finanziaria (di gruppo) utilizzando la nuova voce cee: 7) attività finanziarie per la gestione accentrata della tesoreria iv. Disponibilità liquide 1) depositi bancari e postali 2) assegni 3) denaro e valori in cassa totale attivo circolante d) ratei e risconti totale attivo stato patrimoniale passivo a) patrimonio netto i. Informazioni Selezione completa Completato Attività Finanziarie Per La Gestione Accentrata Della Tesoreria;
